Gestão
Antecipação de recebíveis: a conta de não esperar o cartão
Antecipar o cartão adianta o caixa e cobra uma taxa por isso. A conta de quando compensa e de quando esperar sai mais barato no delivery.
O cartão de crédito é a forma de pagamento que mais cresce no delivery — e a que demora mais para virar dinheiro na conta. A venda de sexta à noite só entra no caixa 30 dias depois. A antecipação de recebíveis existe para encurtar essa espera, e cobra uma taxa por isso.
Resposta rápida: antecipar compensa quando o dinheiro liberado evita um custo maior que a taxa — juros de banco, insumo em promoção, desconto de fornecedor. Não compensa quando vira rotina. Aí o desconto deixa de ser uma decisão e passa a ser custo fixo todo mês, sobre todo o faturamento de cartão.
O que a antecipação de recebíveis faz com o seu caixa?
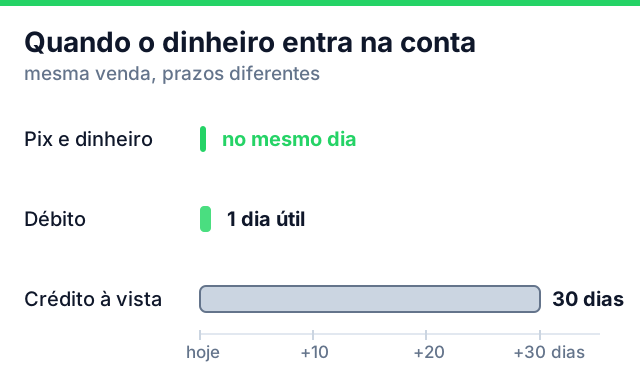
Cada forma de pagamento tem um prazo. O Pix cai na hora. O dinheiro vivo já está na mão do entregador. O débito costuma cair em um dia útil. O crédito à vista é o único que fica cerca de 30 dias fora do seu caixa.
A antecipação de recebíveis traz esse crédito para hoje. Você não pega dinheiro novo emprestado: você recebe o seu, mais cedo, menos um desconto. A credenciadora (ou outro financiador) fica com a parcela futura.
Isso virou prática comum, não exceção. O volume antecipado no Brasil saltou 43% em 2025, de R$ 428,6 bilhões para R$ 614,9 bilhões, segundo dados da Núclea. E o peso do crédito só aumenta: no primeiro trimestre de 2026, o crédito avançou 12,8% enquanto o débito recuou 2,4%, pelos números da Abecs. Mais faturamento entrando em 30 dias é mais caixa preso.
Se a sua dúvida ainda é qual forma aceitar e quanto cada uma custa, o ponto de partida é outro artigo: onde cada forma de pagamento cobra de você.
O que você paga para receber hoje?
A taxa da antecipação de recebíveis é mensal e varia por credenciadora e por faturamento. Pelos dados de mercado, ela tem ficado em torno de 18,5% ao ano. Em percentual parece pouco. Em reais, muda de tamanho.
Suponha R$ 20.000 por mês em crédito à vista:
| Taxa ao mês | Desconto no mês | No ano |
|---|---|---|
| 1,5% | R$ 300 | R$ 3.600 |
| 2,5% | R$ 500 | R$ 6.000 |
| 3,5% | R$ 700 | R$ 8.400 |
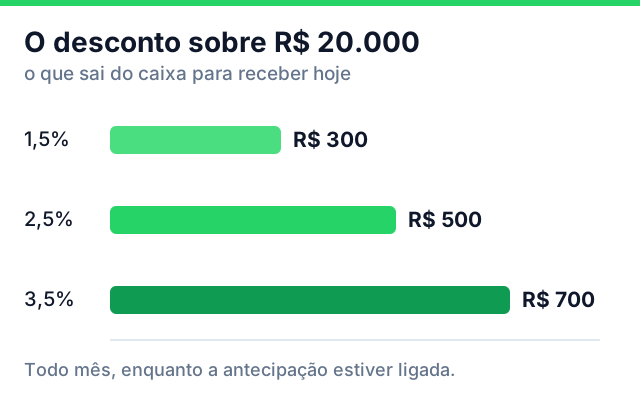
Faça essa conta com o seu número antes de aceitar a proposta. Um ponto percentual de diferença em R$ 20.000 é R$ 200 por mês. É mais do que muita loja gasta de gás no mês.
A taxa anunciada também não é o custo total. Peça o custo efetivo, com tarifa e IOF, se houver, e peça por escrito. E peça a três credenciadoras: a taxa não é tabelada e quem não compara paga o preço da primeira oferta.
Em que casos antecipar compensa?
A pergunta certa não é se a taxa é alta. É contra o que você está comparando. Antecipar faz sentido nestes casos:
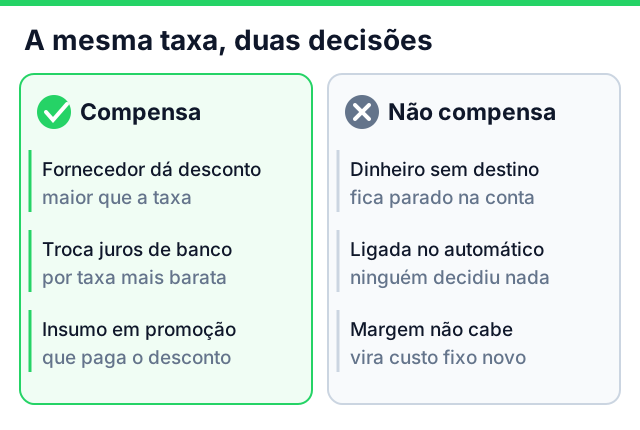
- O fornecedor dá desconto à vista maior que a taxa. 4% de desconto na carne pagando hoje contra 2,5% de antecipação é lucro, não custo.
- Você trocaria juros mais caros. Cheque especial e rotativo do cartão custam muito mais que a antecipação. Se a alternativa é entrar no limite, antecipar é o mal menor.
- Tem insumo em promoção com prazo. O caixa liberado compra embalagem ou bebida a preço de oportunidade.
- O mês é de pico e a folha não espera. Dia das Mães, véspera de feriado, Copa: o custo sobe antes da receita entrar.
Em todos esses casos existe um ganho concreto do outro lado da taxa. Sem esse ganho, sobra só o desconto.
Esperar os 30 dias sai mais barato?
Se o dinheiro vai ficar na conta sem destino, esperar é de graça. Antecipar aí é pagar para ter saldo parado.
O caso mais caro é outro: a antecipação automática ligada e esquecida. Ela é contratada uma vez e passa a descontar todas as vendas, todo mês, sem ninguém decidir nada. Vira uma assinatura que cobra sobre o seu faturamento.
E a margem do setor não tem folga para isso. Pela Pesquisa Nacional de Conjuntura Econômica da Abrasel, apenas 42% dos bares e restaurantes operaram com lucro em julho, e 20% fecharam no prejuízo. Um desconto recorrente sobre todo o cartão sai direto dessa fatia.
Vale o mesmo raciocínio que se aplica ao custo por pedido do seu delivery: custo que se repete sem decisão é o mais fácil de esquecer e o mais caro no ano.
A regra do Banco Central que o lojista não usa
Muita gente acha que, contratada a antecipação automática, não há volta. Há, e com prazo definido.
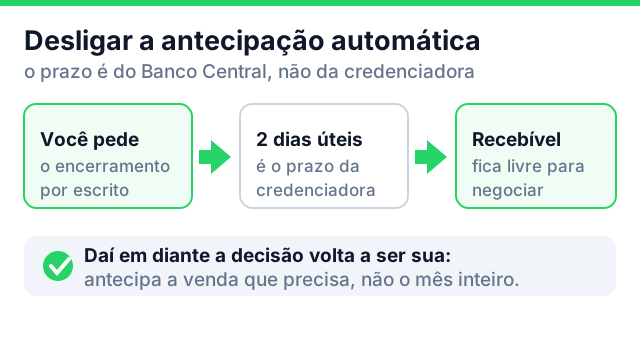
A Resolução BCB nº 349, de outubro de 2023, tornou mais simples encerrar o contrato de antecipação com a credenciadora: a partir do pedido do lojista, o contrato de promessa de cessão tem de ser encerrado em até dois dias úteis. Se a credenciadora não cumprir, o sistema de registro rebaixa a prioridade daquele contrato. As obrigações valem desde 1º de abril de 2024.
O objetivo declarado pelo Banco Central é justamente esse: permitir que o comerciante inicie mais rápido uma relação com outros financiadores, aumentando a concorrência e reduzindo o spread, sobretudo para micro e pequenas empresas. A trava bancária também ficou limitada ao saldo devedor — o resto dos recebíveis fica livre.
Na prática, para o seu delivery: dá para desligar o automático e voltar a antecipar só a venda que precisa ser antecipada.
O número que decide a conta está no pedido
Toda essa conta depende de um dado: quanto do seu mês entra em crédito. E a maioria das lojas só descobre isso no extrato da adquirente, depois.
Não precisa ser depois. No DelZap, a forma de pagamento é escolhida durante o pedido — no WhatsApp ou no cardápio digital — e chega registrada no painel e no ticket impresso da cozinha. Pix, dinheiro com troco ou cartão. O pagamento em si continua acertado na entrega, com o entregador, e o sistema não cobra pelo cliente.
O efeito colateral é um número que você passa a ter no fim do turno: quanto foi cartão, quanto foi Pix, quanto foi dinheiro. É exatamente a base de cálculo da antecipação de recebíveis, disponível hoje em vez de em 30 dias.
Duas leituras ajudam a fechar o quadro: quanto troco deixar no caixa e o que conferir no comprovante de Pix.
Os três erros que transformam antecipação em dívida
- Deixar no automático. O desconto deixa de ser decisão e nunca mais é revisto.
- Antecipar para pagar antecipação. Se o caixa de hoje já consumiu o crédito do mês que vem, o mês seguinte nasce menor. É uma bola de neve silenciosa.
- Comparar a taxa com zero. A taxa só é caixa jogado fora se o dinheiro não tinha destino. Contra juros de banco, costuma ser barata.
A decisão no seu delivery, em quatro passos
Quatro passos, na ordem:
- Veja quanto do último mês entrou em crédito à vista.
- Multiplique pela taxa que a sua credenciadora cobra na antecipação de recebíveis. Esse é o custo mensal real.
- Escreva o que o dinheiro antecipado vai fazer hoje, em uma frase. Sem resposta clara, não antecipe.
- Se estiver no automático e sem motivo, peça o encerramento e acompanhe os dois dias úteis.
A antecipação de recebíveis é uma ferramenta boa para um problema pontual e um vazamento caro quando ligada no piloto automático. A diferença não está na taxa: está em saber o número antes de assinar.
Se você ainda fecha o turno sem saber quanto foi cartão e quanto foi Pix, comece por aí. O DelZap registra a forma de pagamento em cada pedido e mostra o painel em tempo real — dá para testar grátis por 7 dias, sem cartão, e ver o número do seu próprio movimento antes de negociar qualquer taxa.
Teste o DelZap grátis por 7 dias
Automatize o WhatsApp do seu delivery com IA híbrida, impressão na cozinha e painel em tempo real.
Começar grátis